Una importadora o distribuidora mediana maneja cientos o miles de códigos. La reunión comercial mira la facturación total, el crecimiento contra el año pasado y, si hay suerte, el margen bruto promedio. Con eso se toman decisiones de compra, de precio y de foco comercial.
El problema de ese nivel de lectura es que el promedio esconde comportamientos opuestos. Dentro de la misma facturación conviven productos que sostienen el negocio y productos que lo drenan, y desde arriba se ven exactamente igual.
Esta nota explica cómo separarlos. Primero con el análisis 80/20, que es la herramienta más rápida. Después con el margen real por producto, que es donde aparecen las sorpresas, porque descuenta cuatro costos que el margen bruto ignora.
Empezar por el 80/20
El análisis 80/20, o principio de Pareto, es un marco estándar de gestión: una porción chica de los productos concentra la mayor parte del resultado. La proporción exacta varía por empresa y por rubro, así que conviene calcularla con tus propios datos en lugar de dar por sentado el 80/20 de manual.
Cómo se arma. Ordenas todos los productos de mayor a menor por el criterio elegido, acumulas el porcentaje sobre el total y marcas dónde se llega al 80%. Ese corte separa el grupo que mueve el negocio del resto.
La primera versión que casi todo el mundo hace es por facturación, porque es el dato más accesible. Es un buen punto de partida y una foto incompleta. La segunda versión, por margen bruto, ya cuenta otra historia. Y la tercera, por margen real con costos descontados, suele reordenar la lista de manera considerable.
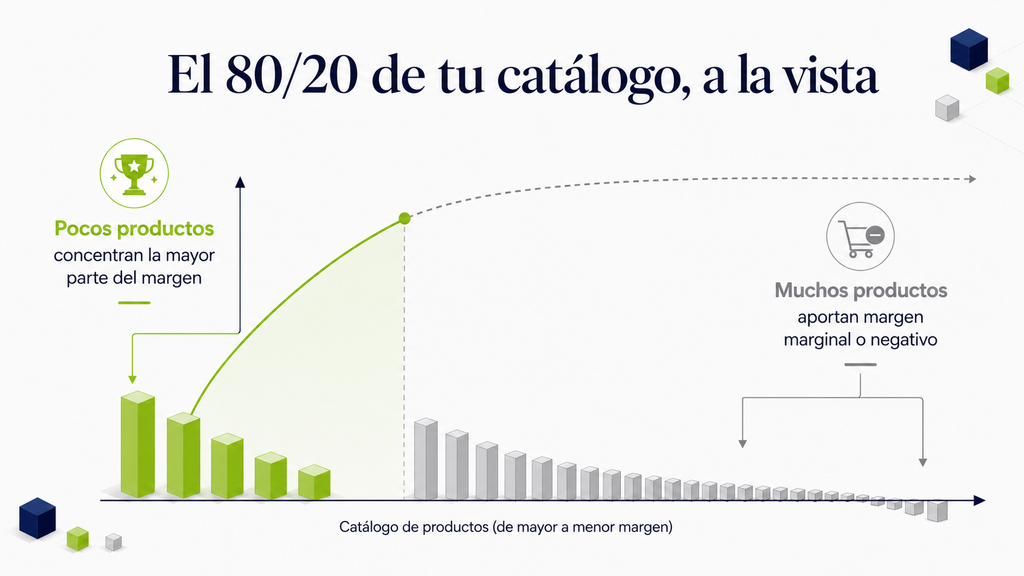
El ejercicio que más rinde es cruzar las dos listas. Aparecen tres grupos interesantes:
Los productos que están arriba en ambas son el corazón del negocio. Se cuidan, se aseguran de stock, se protege su precio.
Los que están arriba en facturación y abajo en margen son los que hay que revisar con urgencia. Ocupan capital, espacio de depósito, atención comercial y capacidad de entrega, y aportan poco al resultado. En muchos casos son productos que se venden por costumbre o porque “hay que tenerlos”, una razón que a veces es legítima y a veces solo es inercia.
Los que están abajo en facturación y arriba en margen suelen ser la oportunidad menos explotada. Productos rentables que nadie está empujando porque su volumen los deja fuera del radar de la reunión comercial.
Por qué el margen bruto engaña
Acá está la parte que reordena las listas. El margen bruto, precio de venta menos costo de compra, deja afuera cuatro costos que en distribución pesan de verdad.
Costo logístico. No todos los productos cuestan lo mismo de mover. Un artículo voluminoso ocupa más camión por unidad vendida. Uno pesado limita la carga. Uno frágil requiere embalaje y genera roturas. Uno que se vende en pedidos chicos y frecuentes consume muchas más entregas por peso facturado que otro que sale por pallet.
Costo de capital inmovilizado. Un producto que rota cuatro veces al año tiene la plata parada tres meses en promedio. Otro que rota veinte veces la tiene parada menos de tres semanas. Ese costo financiero es real, sobre todo en un negocio de importación donde la mercadería se paga bastante antes de cobrarse.
Costo de financiación de la venta. Si vendes a 60 o 90 días, estás financiando al cliente. Ese costo suele mirarse a nivel cliente y casi nunca a nivel producto, aunque haya productos que se venden sistemáticamente a los clientes de plazo más largo.
Costos de importación y su asignación. Flete internacional, seguro, despacho, tasas, diferencias de cambio entre el pago y la venta. Muchos sistemas los asignan de forma proporcional al valor, lo que distorsiona: un producto barato y voluminoso paga mucho menos flete del que realmente consumió.
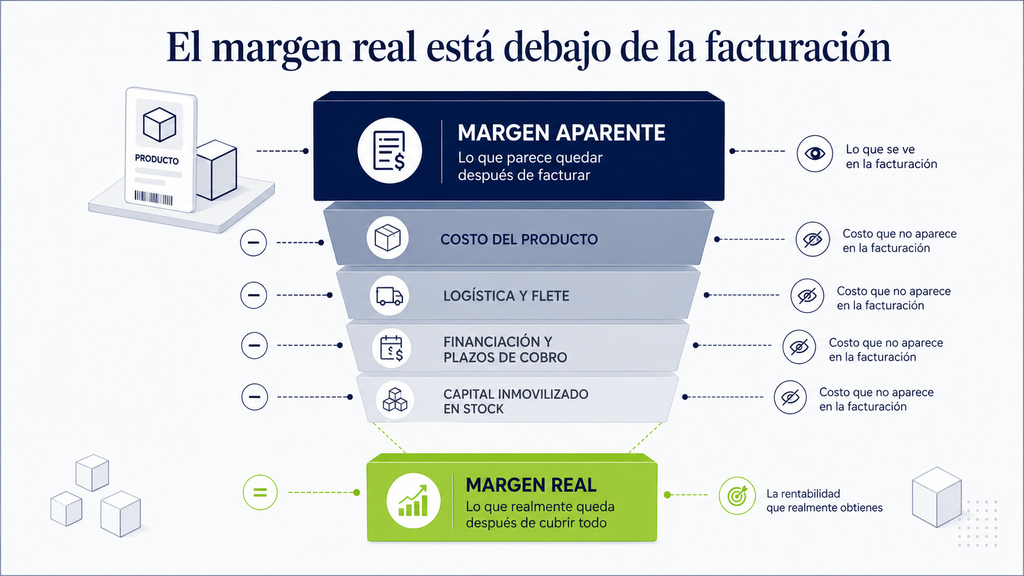
Cuando estos cuatro costos se asignan producto por producto, el ranking cambia. No hace falta una contabilidad de costos perfecta para empezar: una asignación razonable y consistente ya te ordena las decisiones muchísimo mejor que no asignar nada. Es preferible un criterio aproximado aplicado a todos por igual que una precisión que nunca llega.
Los cuatro tipos de producto que aparecen
Cuando cruzas margen real con volumen de venta, el catálogo se ordena en cuatro grupos, y cada uno pide una decisión distinta.
Volumen alto y margen real alto. El motor. Acá se asegura disponibilidad, se protege la relación con el proveedor y se cuida el precio. Un quiebre en este grupo se siente en el mismo mes.
Volumen alto y margen real bajo. El que consume la operación. Antes de discontinuar conviene entender por qué está bajo: si el problema es el precio de venta, se revisa la lista; si es el costo logístico, se revisa la modalidad de entrega o el mínimo de pedido; si es el capital inmovilizado, se revisa la política de compra. Muchos productos de este grupo se recuperan con un cambio operativo, sin tocar el precio.
Volumen bajo y margen real alto. La oportunidad. Suelen ser productos que nadie empuja porque su facturación los vuelve invisibles. Vale probar foco comercial, mejor ubicación en el catálogo o una acción con clientes que ya compran productos complementarios.
Volumen bajo y margen real bajo. Los candidatos a salir del catálogo. La excepción son los productos que existen por una razón estratégica: completar una línea, sostener una relación con un proveedor, o acompañar la venta de otro que sí rinde. Esa razón tiene que estar explicitada, no asumida.
Sobre los resultados de este trabajo preferimos hablar de patrones y no de promesas. Vemos que la primera revisión de rentabilidad real casi siempre encuentra productos que estaban dando negativo sin que nadie lo supiera, y que la magnitud varía mucho entre empresas. Lo planteamos como observación del trabajo con importadoras y distribuidoras, no como un estudio propio con número fijo de casos.
Qué hace falta para armarlo
Los datos de entrada son cuatro y en general ya existen.
Ventas por producto con precio y cliente. Desde el sistema de facturación. Con el cliente incluido, porque permite cruzar plazo de pago y armar el costo de financiación.
Costo de compra por producto. Desde el ERP o el módulo de compras, idealmente con los costos de importación ya prorrateados o al menos disponibles por embarque.
Datos físicos del producto. Peso, volumen o unidad de manipulación. Este es el que más falta en los maestros de artículos y el que habilita la asignación logística. Cargarlo es trabajo administrativo, no inversión.
Stock y su valorización en el tiempo. Para calcular rotación y capital inmovilizado.
Con eso, un tablero de rentabilidad por producto se construye por fases y da lectura útil desde la primera. La herramienta importa menos que los criterios de asignación: Power BI, Looker Studio o Metabase resuelven bien esta lectura. Lo que decide el resultado es que la empresa acuerde cómo se asigna cada costo y lo aplique igual todos los meses. Esto es BI aterrizado a tu operación: ordenar lo que ya se registra para que muestre lo que el promedio esconde. Implementamos en semanas, no en meses.
FAQ: lo que pregunta una gerencia comercial antes de arrancar
¿Esto no es lo mismo que ya me da el ERP?
En general no. La mayoría de los ERP entrega margen bruto por producto, que es el punto de partida. Lo que agrega este análisis es la asignación de los costos que el ERP registra a nivel global y no distribuye por producto: logística, capital, financiación e importación.
¿Cómo asigno el costo logístico si no tengo el detalle por entrega?
Con un criterio simple y consistente. Por ejemplo, repartir el costo total de distribución del período según el volumen o el peso despachado de cada producto. Es aproximado y ya cambia el ranking. La precisión se puede mejorar después.
¿Con qué frecuencia se revisa?
Mensual para el seguimiento y trimestral para las decisiones de catálogo. Cambiar el surtido todos los meses genera más ruido que valor, sobre todo con proveedores del exterior y plazos de reposición largos.
¿Y si un producto de margen negativo lo pide un cliente importante?
Es una situación real y frecuente. El objetivo del análisis es que la decisión de mantenerlo sea consciente y esté cuantificada, en lugar de discontinuarlo por reflejo. Muchas empresas descubren que ese producto se puede sostener ajustando el mínimo de pedido o la frecuencia de entrega, sin perder al cliente.
Tengo miles de códigos, ¿por dónde empiezo?
Por los que concentran el 80% de la facturación. Analizar el margen real de ese grupo ya cubre la mayor parte del resultado y es un trabajo abordable. La cola larga se puede tratar después con reglas más gruesas.
Próximo paso
Si tu reunión comercial mira facturación total y margen bruto promedio, el primer paso útil es un ejercicio de una tarde: saca dos listas de tu sistema, la de los veinte productos que más facturan y la de los veinte que más margen bruto dejan, y compáralas. Si son muy distintas, ya tienes tu punto de partida y una conversación nueva para la próxima reunión.
Podemos hacerte un diagnóstico inicial sin costo de 30 minutos para revisar qué datos de venta, costo y stock tienes disponibles, cuáles de los costos ocultos se pueden asignar hoy y qué haría falta para llevarlo a un tablero de rentabilidad real. Sin proyectos eternos, sin venderte tecnología antes de entender tu catálogo.