En construcción, el margen se define en la ejecución. El presupuesto se armó con precios de hace meses, la obra tiene su propia lógica y lo que termina definiendo el resultado son las decisiones que se toman mientras se construye: cómo se resuelve un imprevisto, cuántas horas extra se pagan, qué se compra a las apuradas, cuánto se retrabaja.
El problema es que la mayoría de las empresas medianas del sector sabe cómo cerró una obra semanas después de terminarla. Para entonces el resultado ya está escrito. La información llega puntual para armar el balance y tarde para hacer algo al respecto.
Esta nota describe por qué el costo llega tarde, dónde se rompe la relación entre lo que se construyó y lo que se gastó, qué debería mostrar un tablero de control de obra y cómo se ve el cambio en una operación real. Está pensada para gerentes de obra, directores técnicos y gerentes generales de empresas constructoras medianas.
Por qué el costo real llega tarde
No es un problema de desprolijidad. Es la consecuencia de cómo funciona la cadena administrativa de una obra.
La factura del proveedor llega después del consumo. El hormigón se usó el 3, el remito quedó en obra, la factura entra el 25 y se imputa a fin de mes. Entre que el costo ocurre y que aparece en el sistema pasan semanas. Cuando la obra dura seis meses, esa demora significa que siempre estás mirando un mes atrás.
Los partes de obra viven en papel. Las horas de personal propio, el uso de equipos, los avances por rubro. En muchas empresas se registran a mano y se cargan cuando alguien tiene un rato. El dato existe, con un retraso que lo vuelve poco útil.
Los costos indirectos se distribuyen al final. Dirección técnica, obrador, seguridad, transporte, alquiler de equipos. Se prorratean cuando cierra el ejercicio o la obra, así que durante la ejecución nadie sabe cuánto están pesando.
Las certificaciones y el avance físico se llevan por separado. El avance que se certifica al cliente lo lleva el director de obra en su planilla. El costo lo lleva administración en el sistema contable. Cada uno con su criterio y su calendario.
El resultado combinado es que el gerente de obra tiene una intuición razonable de cómo viene la obra y ninguna forma de verificarla hasta que es tarde.
El desacople que más cuesta
Hay dos números que deberían moverse juntos y en muchas obras se mueven por separado: el avance físico y el avance económico.
El avance físico es cuánto de la obra está construido: metros cuadrados terminados, rubros completados, porcentaje de ejecución por capítulo.
El avance económico es cuánto del presupuesto ya se consumió.
Cuando la obra va sana, los dos avanzan a un ritmo parecido. Cuando se desacoplan, hay un problema, y la dirección del desacople dice de qué tipo.
Si el avance económico corre por delante del físico, estás gastando más rápido de lo que construyes. Ese es el escenario clásico del sobrecosto que aparece al final: cada semana consume presupuesto sin generar avance equivalente. Detectado en el mes dos, se puede corregir. Detectado en el cierre, ya es una pérdida.
Si el avance físico corre por delante del económico, en general hay costos que todavía no se imputaron. Da una falsa sensación de holgura y suele terminar en una sorpresa cuando entran las facturas atrasadas.
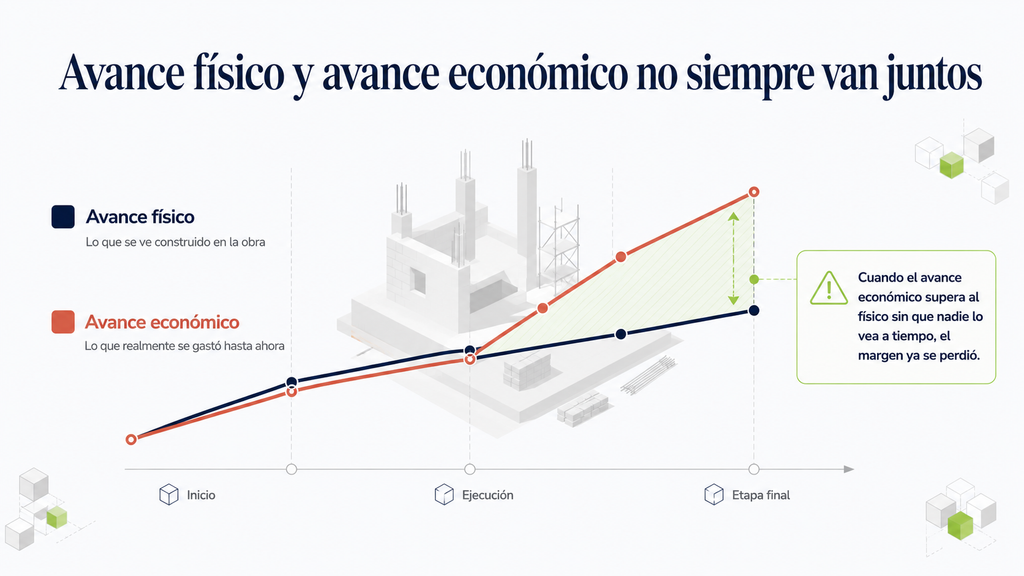
Lo importante de este par de indicadores es que ninguno de los dos requiere un sistema nuevo. El avance físico ya lo lleva la dirección de obra y el consumo ya está en el sistema contable. Lo que falta es que ambos se midan sobre la misma estructura de rubros y se miren en la misma pantalla, con la misma frecuencia.
Qué debería mostrar un tablero de control de obra
Un tablero de obra útil responde cuatro preguntas, y las responde por rubro, no solo en total. El total esconde exactamente lo que hay que ver.
Presupuestado contra ejecutado, por rubro. Cuánto se presupuestó para cada capítulo y cuánto se lleva gastado. Abierto por rubro aparece el desvío puntual: la obra puede estar en línea en total y tener albañilería 30% arriba compensada por una instalación que todavía no arrancó.
Avance físico contra avance económico, por rubro. El par de la sección anterior, aplicado capítulo por capítulo.
Costo comprometido, además del ejecutado. Este es el que más se pasa por alto. Una orden de compra emitida ya comprometió plata aunque la factura no haya llegado. Un tablero que muestra solo lo facturado subestima sistemáticamente el consumo real. Incluir lo comprometido cambia la lectura de manera significativa.
Proyección a terminación. Con el ritmo de consumo actual y el avance actual, cuánto va a costar terminar. Es una estimación, y hay que comunicarla como tal, y es la que permite decidir mientras se puede.
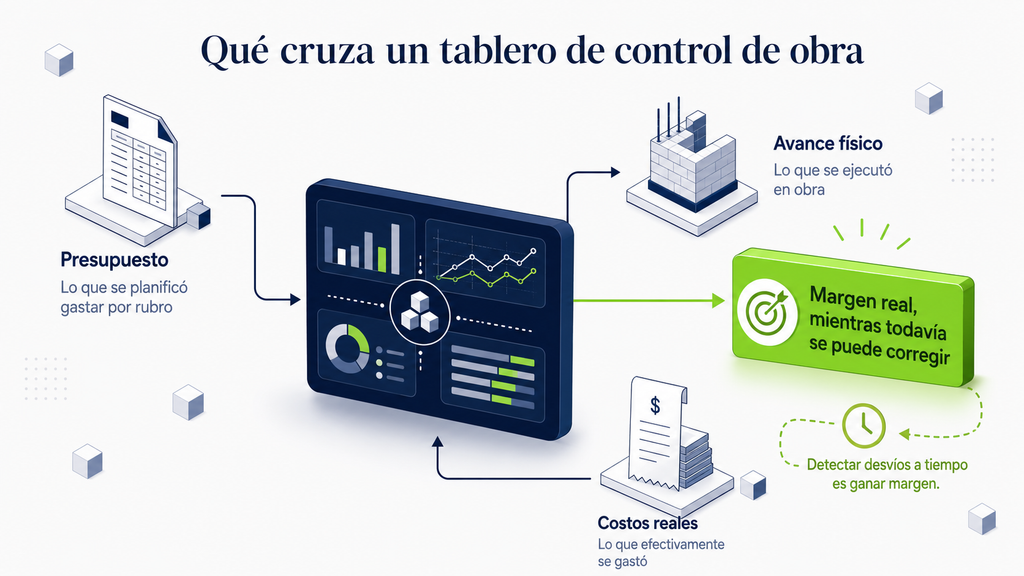
Un detalle de implementación que decide el éxito: la estructura de rubros tiene que ser la misma en el presupuesto, en la imputación contable y en el parte de avance. Si el presupuesto se armó con una apertura y el plan de cuentas usa otra, el cruce se vuelve un trabajo manual cada mes y el tablero muere al tercero. Alinear esas tres estructuras es la parte más laboriosa del proyecto y la que más determina si funciona.
Caso compuesto: una obra que se corrigió en el mes tres
Lo que sigue es un caso compuesto, construido a partir de patrones de varias empresas constructoras, con datos modificados por confidencialidad. No es un cliente puntual identificable.
Una constructora mediana llevaba adelante obras de entre ocho y catorce meses. El control de costos se hacía en una planilla que actualizaba el jefe administrativo con las facturas imputadas, y el avance físico lo llevaba el director de obra en un archivo propio. Los dos se juntaban en la reunión mensual de dirección, donde se comparaban de memoria.
El trabajo de ordenamiento tomó algunas semanas y consistió, en su mayor parte, en alinear estructuras. Se unificó la apertura de rubros entre el presupuesto y el plan de cuentas, se acordó un criterio único de avance físico por capítulo, y se sumó el registro de órdenes de compra emitidas para poder ver el costo comprometido. Recién después se armó el tablero.
En la primera obra con el tablero andando, el desvío apareció en el mes tres. Un rubro de estructura venía consumiendo por encima de lo presupuestado mientras su avance físico se mantenía por detrás del plan. Con esa información, la dirección revisó el rendimiento de la cuadrilla y renegoció la provisión de un material que se estaba comprando en entregas chicas y caras.
El punto del caso no es cuánto se ahorró, porque ese número depende de cada obra y no queremos presentarlo como una promesa. El punto es cuándo se supo. La misma información, en el cierre, habría servido solo para explicar el resultado. En el mes tres sirvió para cambiarlo.
Qué hace falta y qué no
No hace falta cambiar de ERP. El tablero se construye sobre lo que la empresa ya usa: el sistema contable, el presupuesto en planilla y el parte de obra. Cambiar de sistema es una decisión aparte que conviene no mezclar con esto.
No hace falta digitalizar toda la obra. El parte diario puede seguir en papel al principio, con una carga ordenada y periódica. La captura digital en obra mejora la frescura del dato y es un paso siguiente, no un requisito de entrada.
Sí hace falta acordar estructuras. Rubros iguales en presupuesto, contabilidad y avance. Este es el trabajo real y no cuesta dinero, cuesta reuniones.
Sí hace falta un criterio único de avance físico. Que todos midan el porcentaje de ejecución de la misma forma. Sin eso, el indicador más importante del tablero es subjetivo.
Sobre plazos, un tablero de control de obra sobre las fuentes existentes se construye por fases y da lectura útil desde la primera. Los rangos de tiempo que manejamos son orientativos y basados en nuestra experiencia, porque dependen sobre todo de cuán alineadas estén hoy esas estructuras de rubros. Esto es BI aterrizado a tu operación: ordenar lo que ya se registra para que llegue a tiempo. Implementamos en semanas, no en meses.
FAQ: lo que pregunta una dirección de obra antes de arrancar
¿Esto sirve si trabajamos con muchos subcontratos?
Sí, y suele ser donde más aporta. Con subcontratos, el costo comprometido tiene todavía más peso, porque hay contratos firmados cuyo consumo se va a materializar sí o sí. Un tablero que muestra solo lo facturado deja esa parte invisible.
¿Con qué frecuencia se actualiza?
Semanal alcanza para la mayoría de las decisiones de obra. Diario suena mejor y en la práctica no cambia nada, porque las decisiones correctivas en obra se toman con cadencia semanal. La excepción es el consumo de materiales críticos en obras de plazo muy corto.
¿Y si el presupuesto original está mal armado?
Es una situación frecuente y el tablero la va a exponer rápido. Conviene tomarlo como un beneficio: un presupuesto que no se puede comparar contra la ejecución es un presupuesto que no está sirviendo para controlar. La primera obra con tablero suele terminar mejorando cómo se presupuesta la siguiente.
¿Cómo cargo el avance físico si el director de obra ya está saturado?
Con la mínima granularidad que sirva. Un porcentaje por capítulo, una vez por semana, en un formulario simple. Pedir más detalle del que la obra puede sostener es la forma más rápida de que el registro se abandone.
¿Sirve para obra pública con certificaciones?
Sí, y ahí el avance certificado es un tercer número a seguir junto al físico y al económico. Lo certificado y lo ejecutado no coinciden nunca del todo, y ver esa diferencia con claridad ayuda a manejar el flujo de caja de la obra.
Próximo paso
Si en tu empresa el resultado de una obra se conoce cuando ya terminó, el primer paso útil es una comparación simple: toma una obra en curso y verifica si la apertura de rubros del presupuesto coincide con la del plan de cuentas y con la del parte de avance. Si las tres son distintas, ahí está la explicación de por qué el control llega tarde.
Podemos hacerte un diagnóstico inicial sin costo de 30 minutos para revisar cómo se registra hoy el costo de tus obras, qué se puede cruzar con lo que ya tienes y qué haría falta para tener control durante la ejecución. Sin proyectos eternos, sin venderte un software de obra antes de mirar cómo trabajas.